Buongiorno a tutti,
questa settimana andremo ad approfondire una problematica estremamente frequente nella gestione condominiale: le infiltrazioni provenienti da un appartamento sovrastante e il possibile intervento della polizza assicurativa del condominio.
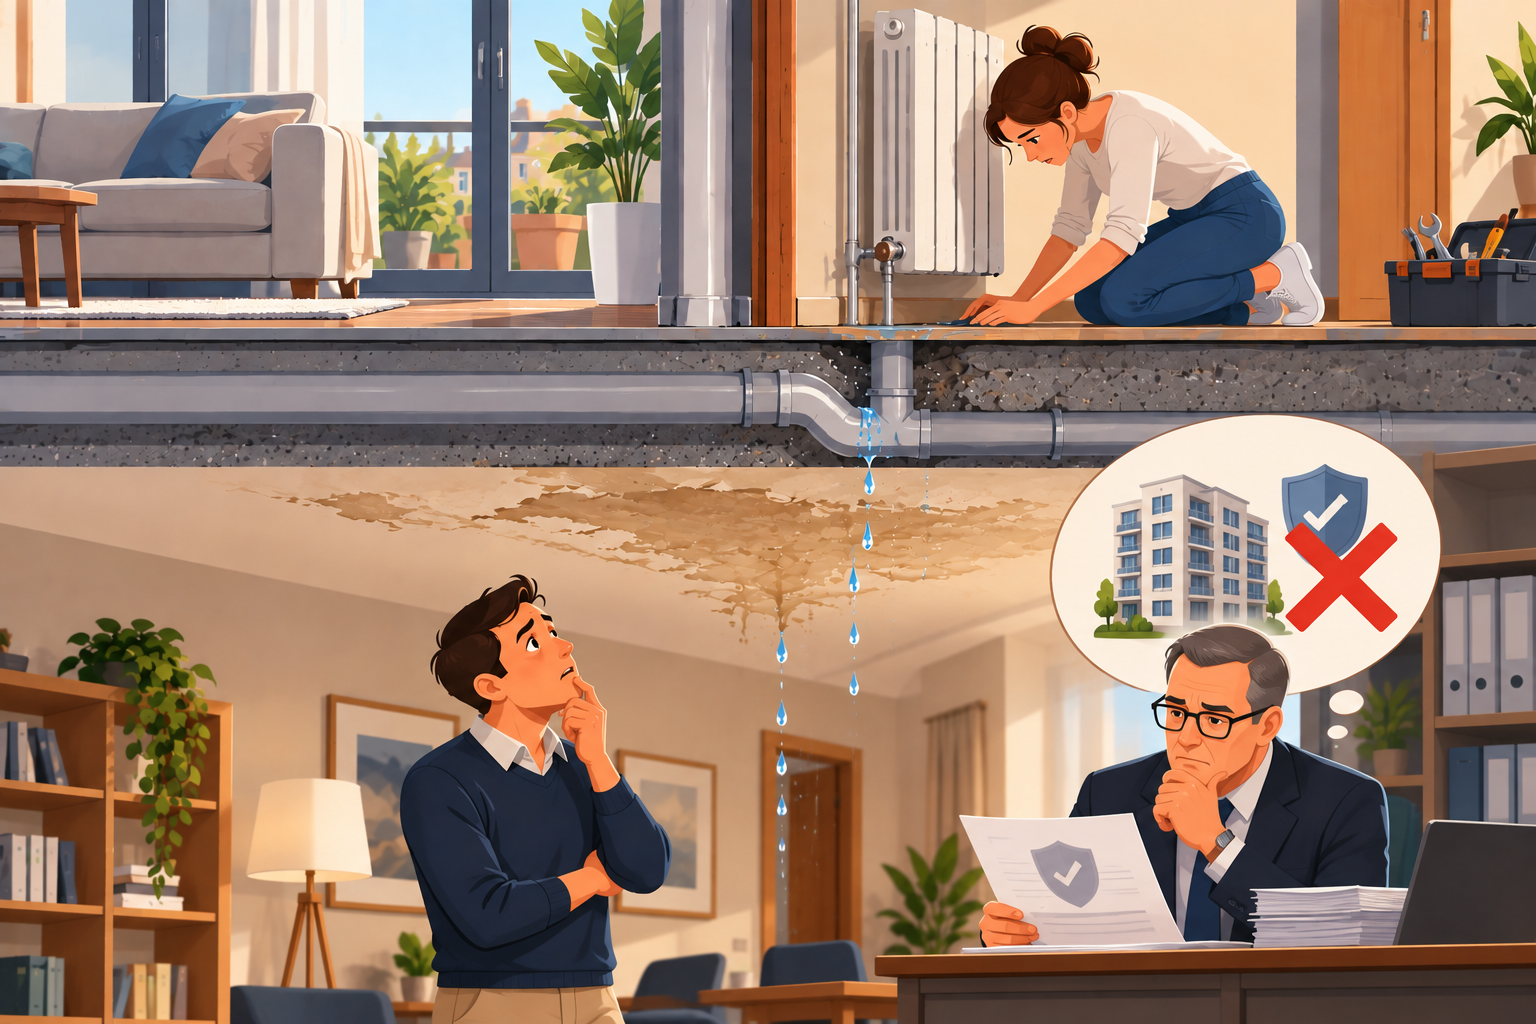
Quando viene segnalata un’infiltrazione, infatti, uno dei primi interrogativi che si pone all’amministratore riguarda l’individuazione della responsabilità e, subito dopo, la possibilità di aprire un sinistro sulla polizza globale fabbricati. La presenza di un’assicurazione condominiale, tuttavia, non significa automaticamente che qualsiasi danno verificatosi all’interno dell’edificio sia coperto.
Su questo tema è intervenuto recentemente il Tribunale di Salerno con la sentenza n. 4482 del 18 settembre 2026, relativa proprio a un caso di infiltrazioni tra due appartamenti sovrapposti.
La vicenda riguardava il proprietario di un appartamento nel quale erano comparse infiltrazioni nel bagno, con macchie di umidità, rigonfiamenti dell’intonaco e presenza di acqua lungo le pareti. Le infiltrazioni venivano ricondotte all’unità immobiliare sovrastante e il proprietario danneggiato agiva quindi nei confronti della proprietaria del piano superiore chiedendo il risarcimento ai sensi dell’art. 2051 c.c., che disciplina la responsabilità per i danni cagionati dalle cose in custodia.
Nel corso del giudizio, la proprietaria dell’appartamento sovrastante tentava di coinvolgere anche la compagnia assicurativa del condominio, ritenendo che il danno potesse rientrare nella copertura della polizza condominiale.
Ed è proprio su questo punto che la decisione assume particolare interesse per l’amministratore.
Il Tribunale ha riconosciuto la responsabilità della proprietaria dell’appartamento sovrastante, ritenendo provato il collegamento tra le infiltrazioni e i danni riscontrati nell’abitazione sottostante. La consulenza tecnica d’ufficio ha avuto un ruolo importante anche nel distinguere i danni effettivamente riconducibili alle infiltrazioni da altri fenomeni di umidità dovuti, invece, alla condensa.
La proprietaria è stata quindi condannata al pagamento di € 2.172,54, oltre interessi legali e spese di giudizio, comprese quelle sostenute dalla compagnia assicurativa che era stata chiamata in causa.
Il passaggio più interessante riguarda proprio l’assicurazione.
Il Tribunale ha rilevato che la polizza era stata stipulata dall’amministratore nell’interesse del condominio e che, nel caso esaminato, non assicurava la responsabilità della singola proprietaria per i danni provenienti da impianti di proprietà esclusiva.
Di conseguenza, il semplice fatto che nell’edificio fosse presente una polizza condominiale non consentiva alla proprietaria responsabile dell’infiltrazione di pretendere automaticamente l’intervento della compagnia.
Il principio da tenere presente è quindi molto importante: occorre sempre verificare concretamente cosa assicura la polizza.
Esistono infatti contratti che tutelano esclusivamente il condominio per i rischi riguardanti le parti e gli impianti comuni ed altri che possono estendere determinate garanzie anche ai singoli condòmini e ai danni derivanti da beni o impianti di proprietà esclusiva.
La stessa ricostruzione della sentenza precisa che la possibilità per il condomino danneggiante di beneficiare della polizza non è esclusa in assoluto. Quando il contratto comprende anche i danni provenienti da impianti privati e configura il condomino quale soggetto assicurato o beneficiario della garanzia, può infatti assumere rilievo la disciplina dell’assicurazione per conto altrui o per conto di chi spetta prevista dall’art. 1891 c.c.
Per questo motivo, davanti a un’infiltrazione tra due appartamenti, non è corretto né dare per scontato l’intervento dell’assicurazione né escluderlo a priori.
Dal punto di vista pratico, è proprio qui che diventa fondamentale una corretta gestione iniziale della problematica.
Quando un condomino segnala un’infiltrazione, l’amministratore dovrebbe innanzitutto cercare di comprendere se la causa possa essere riconducibile a una parte comune oppure a un elemento di proprietà esclusiva. Questa prima distinzione è essenziale sia per individuare il soggetto tenuto a intervenire sia per valutare l’eventuale coinvolgimento della compagnia assicurativa.
Non sempre, però, l’origine dell’acqua è immediatamente riconoscibile. Una macchia sul soffitto dell’appartamento sottostante non dimostra, da sola, quale sia l’esatta causa del fenomeno. Possono essere coinvolte tubazioni private, colonne comuni, impermeabilizzazioni, scarichi, terrazzi, giunti o più elementi contemporaneamente.
Per questa ragione, nei casi in cui l’origine non sia evidente, un accertamento tecnico tempestivo consente di individuare la causa prima di attribuire responsabilità o procedere con interventi non risolutivi.
Anche la documentazione assume particolare importanza. Nel caso deciso dal Tribunale di Salerno sono stati valutati fotografie, fatture relative ai lavori eseguiti, corrispondenza intercorsa tra le parti e risultanze della consulenza tecnica.
Per l’amministratore è quindi opportuno conservare le segnalazioni ricevute, documentare fotograficamente il fenomeno quando possibile, registrare gli interventi e gli accertamenti effettuati e mantenere traccia delle comunicazioni trasmesse ai proprietari interessati e alla compagnia assicurativa.
Riepiloghiamo quanto detto fin ora
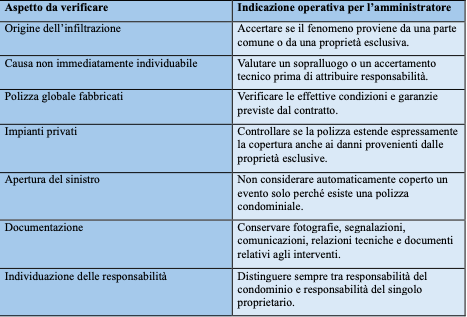
La sentenza del Tribunale di Salerno offre all’amministratore un’indicazione pratica particolarmente importante: la gestione di un’infiltrazione e la gestione assicurativa del relativo danno sono due questioni collegate, ma non coincidenti.
Prima occorre comprendere da dove proviene il fenomeno e quale bene lo abbia generato; successivamente bisogna verificare se quella specifica responsabilità rientri effettivamente nelle garanzie previste dalla polizza.
La polizza globale fabbricati non deve quindi essere considerata come una copertura indistinta di qualsiasi danno verificatosi all’interno del condominio. Le condizioni contrattuali possono cambiare sensibilmente da una polizza all’altra e proprio una corretta lettura delle garanzie, accompagnata quando necessario da un accertamento tecnico sulla causa dell’infiltrazione, permette all’amministratore di gestire la segnalazione in maniera documentata e consapevole.
In presenza di infiltrazioni, quindi, la regola operativa dovrebbe essere semplice: prima accertare la causa, poi individuare il responsabile e, infine, verificare la copertura assicurativa.
Per chi desiderasse approfondire il caso esaminato e consultare integralmente il provvedimento, di seguito mettiamo a disposizione il link alla sentenza
Contattaci per una consulenza, saremo pronti a supportarti in ogni richiesta.
- Tel. 06.41.21.88.40
- Cellulare 347.26.26.353
- e-mail: info@grammaldomazziotti.it– sviluppo@grammaldomazziotti.it
- sito internet: grammaldomazziotti.it
Rimani connesso con noi!
Metti “Mi piace” alla nostra pagina Facebook, seguici su LinkedIn e Instagram per essere sempre aggiornati sulle nostre attività e sugli sviluppi nel settore ingegneristico.